Qui demande la reconnaissance de l'état de catastrophe naturelle ?
La commune, pas l'habitant : le maire dépose la demande auprès du préfet, qui la transmet à l'État. Une commission interministérielle examine les dossiers, puis un arrêté interministériel publié au Journal officiel reconnaît, ou non, l'état de catastrophe naturelle.
D'après service-public.gouv.fr, la commune dispose de 24 mois après l'événement pour déposer sa demande. De votre côté, vous signalez vos dommages à la mairie pour qu'elle engage la procédure, et vous déclarez le sinistre à votre assureur.
Pour la sécheresse, le ministère de la Transition écologique indique que les critères ont été assouplis à compter de 2024 : ils tiennent compte d'une succession anormale d'épisodes secs sur cinq ans et de la situation des communes voisines. La reconnaissance se décide commune par commune et épisode par épisode. Une commune voisine peut donc être reconnue sans que la vôtre le soit, dans le Rhône comme ailleurs. Pour comprendre le phénomène, lisez l'article sur les argiles et le retrait-gonflement dans le Rhône.
Quelles sont les étapes, de la première fissure à l'indemnisation ?
Six étapes, dont la plus piégeuse est le délai de 30 jours qui suit la publication de l'arrêté.
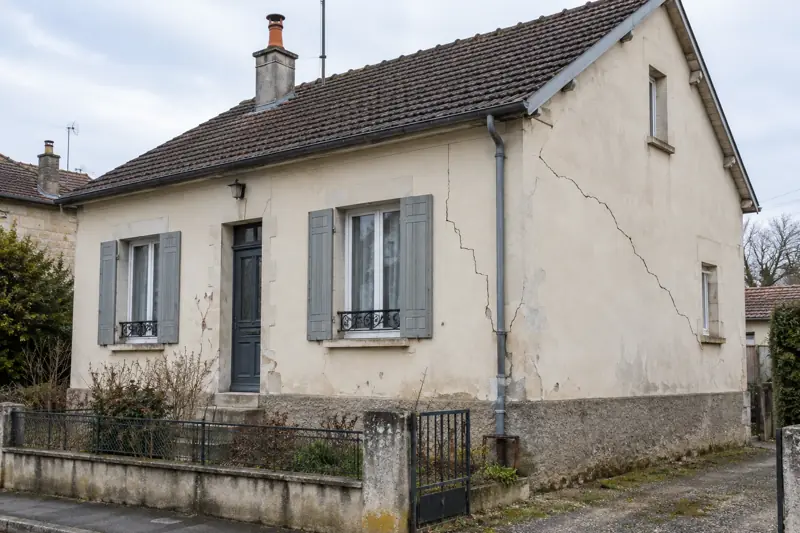
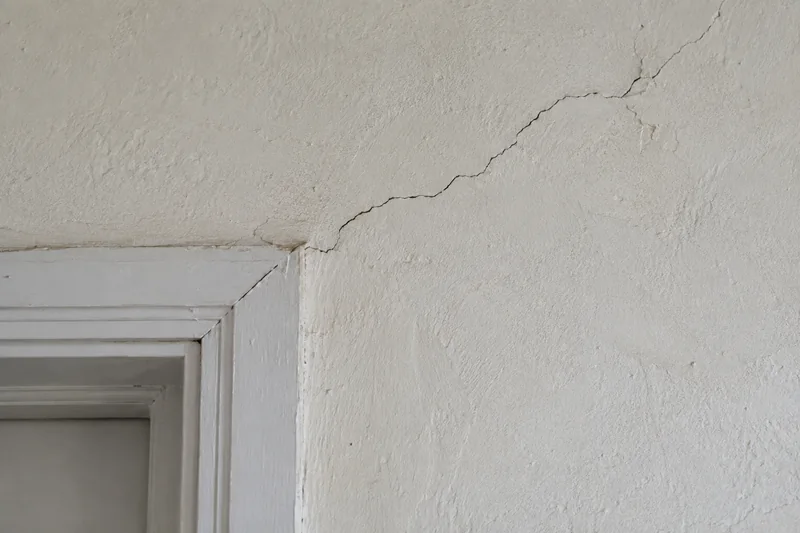
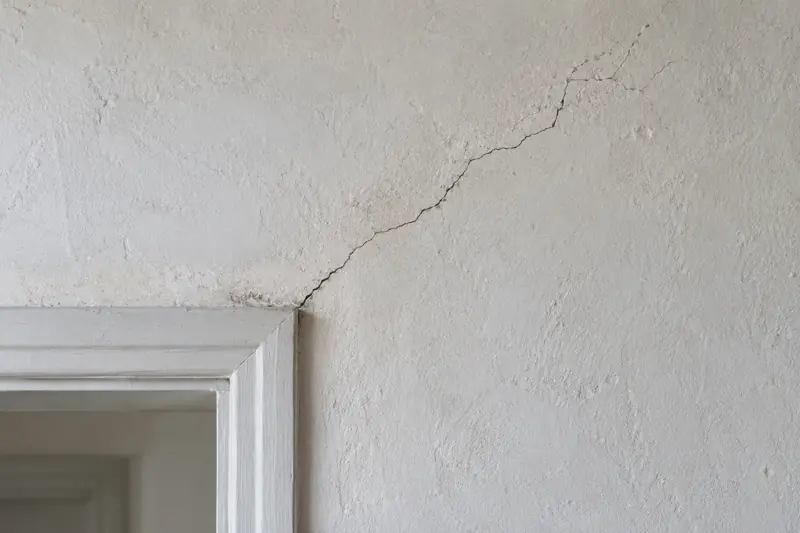
- Documenter. Photographiez les fissures avec une règle, datez chaque image et commencez un suivi : voir comment surveiller une fissure.
- Alerter la mairie. Écrivez-lui, photos à l'appui, et demandez qu'elle transmette une demande de reconnaissance à la préfecture.
- Prévenir l'assureur. L'ANIL conseille de déclarer le sinistre à son assureur immédiatement, sans attendre l'arrêté.
- Suivre la décision. Le résultat est publié au Journal officiel ; la mairie ou la préfecture vous renseigne.
- Confirmer par lettre recommandée. Après la publication d'un arrêté qui reconnaît votre commune, vous avez 30 jours pour déclarer le sinistre à l'assureur, par lettre recommandée avec accusé de réception.
- Expertise et indemnisation. Selon service-public.gouv.fr, l'assureur doit verser une provision dans les 2 mois, puis l'indemnisation dans un délai de 3 mois, à compter de l'état estimatif des dommages ou de la publication de l'arrêté.
Le ministère précise que l'indemnité doit désormais être orientée vers des travaux de réparation durables. Conservez donc les preuves, et évitez de faire réaliser une réparation définitive avant l'expertise sans l'accord de votre assureur.
Que prend en charge la garantie catastrophe naturelle ?
Elle prend en charge le coût des dommages matériels directs causés par la catastrophe naturelle, ainsi que les frais de remise en état comme les études ou l'architecte, selon l'ANIL. Les dommages corporels et les frais annexes, tels que le garde-meuble ou les pertes de loyer, restent exclus sauf clause particulière de votre contrat.
Le ministère de la Transition écologique indique par ailleurs que la garantie couvre le relogement d'urgence lorsque la résidence principale devient inhabitable, depuis le 1er janvier 2024. Relisez votre contrat et interrogez votre assureur sur les plafonds et les conditions.
Quelle franchise reste à ma charge ?
1 520 € lorsque les dommages proviennent d'un mouvement de terrain consécutif à la sécheresse ou à la réhydratation du sol. Pour les autres dommages sur une habitation, la franchise légale est de 380 €.
| Type de dommage | Franchise légale |
|---|---|
| Habitation, cas général | 380 € |
| Mouvement de terrain lié à la sécheresse ou à la réhydratation du sol | 1 520 € |
Un assureur ne peut pas refuser d'accorder la garantie catastrophe naturelle lorsque vous souscrivez un contrat qui couvre les dommages aux biens. Elle ne s'applique toutefois qu'une fois la commune reconnue pour la période concernée.
Que faire si ma commune n'est pas reconnue ?
La garantie catastrophe naturelle ne s'applique pas, mais plusieurs pistes restent ouvertes.
- Comprendre la décision. Les documents préparatoires, dont les rapports d'expertise, sont communicables auprès des services de l'État dans le département. La mairie peut les demander.
- Contester. Les arrêtés mentionnent les voies de recours : deux mois pour saisir le tribunal administratif, à compter de la notification pour la commune qui a fait la demande, et à compter de la publication pour les autres personnes intéressées. Parlez-en vite à la mairie.
- Vérifier la cause. Si les fissures viennent d'une fuite ou d'un autre sinistre, une autre garantie de votre contrat peut jouer. Un diagnostic de structure établit la cause probable.
- Redemander si l'épisode est plus récent. Si les désordres se sont aggravés lors d'un épisode sec ultérieur, la mairie peut examiner avec la préfecture une nouvelle demande, dans le délai de 24 mois.
- Saisir le médiateur de l'assurance en cas de désaccord avec votre assureur, après une réclamation écrite restée sans réponse satisfaisante.
Le Fonds de prévention argile, qui aide certains propriétaires à traiter les causes du phénomène, est expérimenté dans 11 départements ; d'après l'ANIL, le Rhône n'en fait pas partie à la date de consultation. Il n'est de toute façon pas accessible si une demande d'indemnisation catastrophe naturelle est en cours d'instruction.
Un rapport d'ingénieur sert-il pour le dossier ?
Il peut servir de pièce, car il documente la cause probable et l'ampleur des désordres, mais il ne remplace ni la décision de l'État ni l'expertise de l'assureur. Comptez indicativement 700 à 1 000 € HT pour un diagnostic de fissures d'une maison ou d'un appartement ; le guide des fissures en décrit le déroulement.
Avant de commander une étude ou des travaux, faites le point avec le diagnostic en ligne gratuit. Toute intervention sur un élément porteur passe ensuite par un ingénieur structure et une entreprise assurée.
Questions fréquentes
Faut-il déclarer mes fissures à l'assureur avant la publication de l'arrêté ?
Oui, l'ANIL conseille de déclarer le sinistre immédiatement. La lettre recommandée à envoyer dans les 30 jours suit la publication de l'arrêté et confirme cette déclaration.
Les fissures apparues il y a plusieurs années sont-elles encore concernées ?
Le délai de 24 mois court à partir de l'événement, donc la fenêtre peut être fermée pour une sécheresse ancienne. Renseignez-vous auprès de la mairie sur les épisodes déjà traités et sur ceux qui restent ouverts.
Le rapport d'un ingénieur est-il obligatoire pour être indemnisé ?
Non. L'assureur mandate son propre expert. Un diagnostic indépendant reste utile pour comprendre la cause et discuter les travaux proposés.
Mon assureur peut-il refuser la garantie catastrophe naturelle ?
Il ne peut pas la refuser si votre contrat couvre les dommages aux biens. Il peut en revanche opposer l'absence d'arrêté reconnaissant votre commune pour la période.
Sources
- Service-public.gouv.fr : Catastrophe naturelle ou technologique, indemnisation (procédure, délais de 24 mois et de 30 jours, franchises, délais d'indemnisation).
- Ministère de la Transition écologique : adaptation du régime d'indemnisation des catastrophes naturelles (critères sécheresse assouplis, réparations durables).
- Légifrance : arrêté du 13 février 2026 portant reconnaissance de l'état de catastrophe naturelle (exemple de mention des voies de recours et de la communication des documents).
- ANIL : sinistré d'une catastrophe naturelle, comment être indemnisé ? (déclaration immédiate puis lettre recommandée sous 30 jours).
- ANIL : Fonds de prévention argile (départements concernés et conditions).
Article d'information générale rédigé par Porteur ou pas. Il ne remplace pas l'avis d'un ingénieur structure qui a vu votre mur, ni les conseils de votre assureur ou de votre mairie.